
短期中期长期哪些因素对股价影响的权重最大
如果把投资股票的计划持仓周期分为以下三个时长,影响股价的主要因素如下:
- 周内短线(1—5个交易日): 资金与筹码、事件催化、市场情绪。
- 中期交易(1—6个月): 盈利预期变化、行业景气度、宏观环境。
- 中长期投资(6—24个月): 公司盈利能力、行业竞争优势、估值。
其中,一个贯穿三个周期的关键概念是:预期差。 股价反映的不只是公司当前好不好,而是未来的实际表现会不会超出市场已经计入价格的预期。 下面详细展开:
一、三个投资周期的影响因素权重对比
以下是我给出的实战研究权重。每列合计100%,用于决定研究、筛选股票时应该把注意力放在哪里。 这些百分比是我的策略性分配建议,并非学术研究测出的统一因果权重,也不代表收益概率。
| 影响因素 | 周内短线 | 1—6个月 | 6—24个月 |
|---|---|---|---|
| 资金流动性与筹码结构 | 25% | 12% | 5% |
| 重大消息与事件催化 | 25% | 15% | 7% |
| 市场情绪与价格趋势 | 25% | 13% | 3% |
| 公司盈利与预期修正 | 8% | 25% | 30% |
| 宏观经济、利率与政策 | 10% | 15% | 15% |
| 估值水平与安全边际 | 3% | 8% | 20% |
| 行业景气与竞争优势 | 4% | 12% | 20% |
| 合计 | 100% | 100% | 100% |
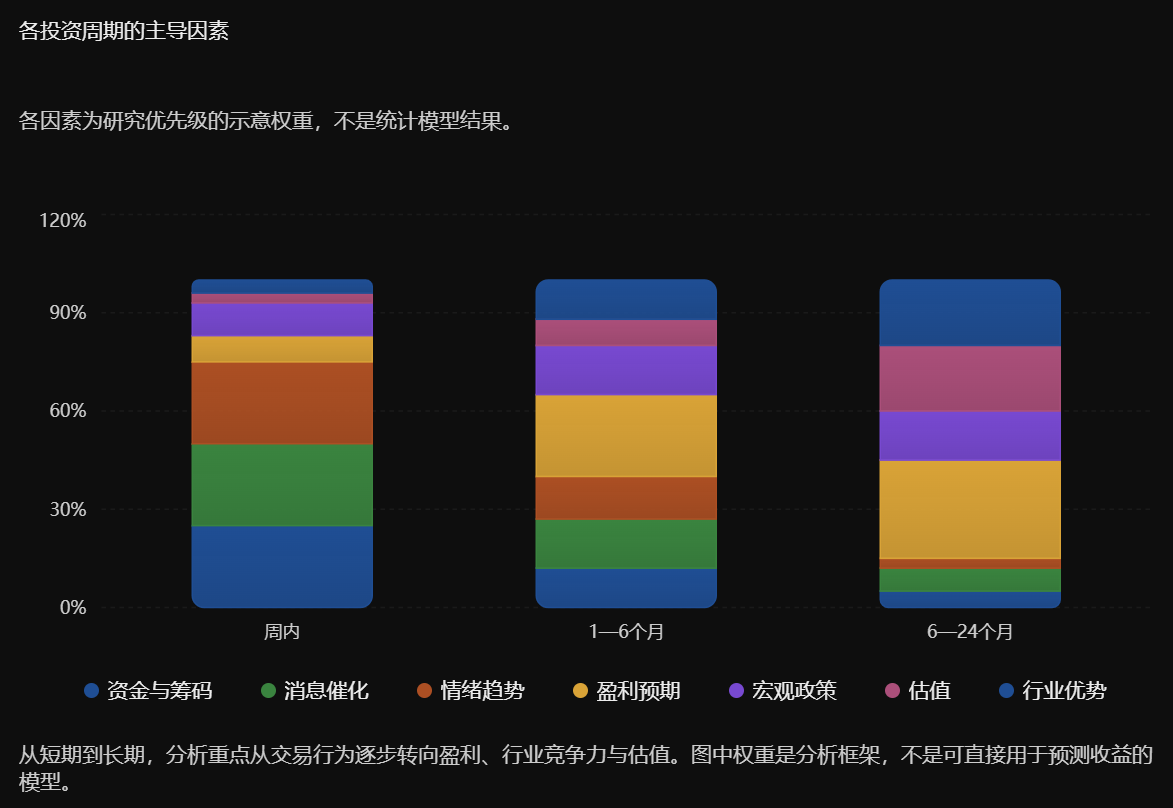
这里的几个因素需要明确区分:资金与筹码看交易需求、流动性和持仓集中度;情绪与趋势看价格行为;消息催化看突发或预定事件;盈利预期则着重观察市场对企业未来收入、利润的持续修正,避免同一影响重复计算。
二、周内短线:1—5个交易日
核心:资金 + 消息 + 情绪,共75%
短线交易中,我更关注的是:未来几天,什么力量可能促使更多交易者以更高价格买入?
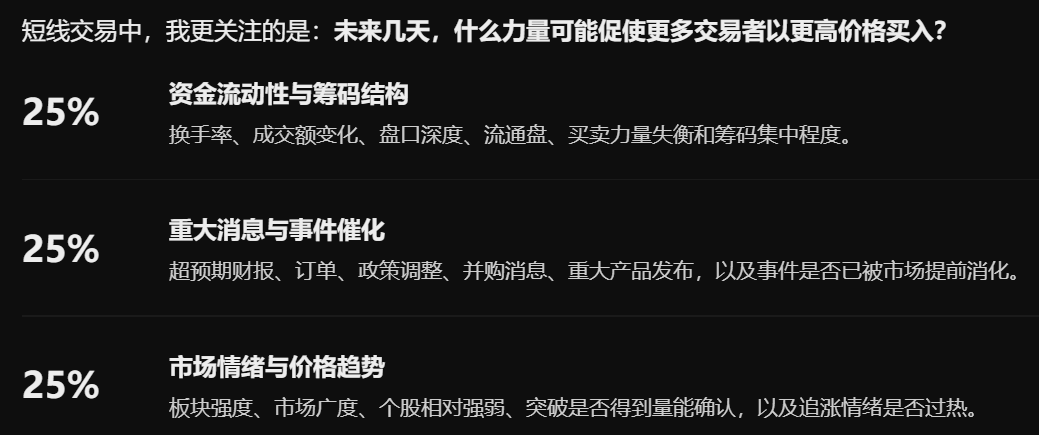
25% · 资金流动性与筹码结构
换手率、成交额变化、盘口深度、流通盘、买卖力量失衡和筹码集中程度。
25% · 重大消息与事件催化
超预期财报、订单、政策调整、并购消息、重大产品发布,以及事件是否已被市场提前消化。
25% · 市场情绪与价格趋势
板块强度、市场广度、个股相对强弱、突破是否得到量能确认,以及追涨情绪是否过热。
短线为什么更看重这些?
因为企业的长期价值通常不会在三五天内发生巨大变化,但市场对其价值的判断、交易者的仓位和买卖意愿可能迅速改变。 市场微观结构研究发现,订单流失衡与短期股价变化存在明显关联。不过,解释当天为什么上涨,不等于能够准确预测明天继续上涨。
我的短线选股逻辑: 先找有真实催化的强势板块,再找具备流动性和相对强度的股票,最后判断交易位置、拥挤程度和潜在下跌空间。 特别需要警惕的是:一只股票已经因为利好消息大涨,不代表下一天还有足够的预期差。
三、1—6个月:中期趋势投资
核心:盈利预期 + 行业景气 + 宏观环境
这个周期,我会把企业未来两个季度左右的盈利预期是否持续改善放在最重要的位置。 比如,一家公司的未来年度预期净利润,从10亿元持续上调至13亿元,其股价获得持续重估的基础,通常比单纯出现一根放量阳线更加扎实。 这里特别值得看的是盈利预测的变化率,而不只是已经披露的同比增长率。 我会重点研究:
| 观察维度 | 优先看的指标 |
|---|---|
| 盈利预期 | EPS一致预期上调、业绩指引变化 |
| 行业景气 | 订单增速、产品价格、库存周期 |
| 宏观环境 | 利率方向、信用扩张、经济周期 |
| 催化进度 | 财报兑现、产品商业化、政策落地 |
| 趋势确认 | 3个月相对收益、机构持仓变化 |
为什么这个周期还需要看趋势?
经典的 Jegadeesh 与 Titman 动量研究发现,在其历史样本中,过去3—12个月表现较好的股票,在之后3—12个月存在继续相对强势的现象。
另一类研究也发现,分析师盈利预测的上修,与后续股价表现具有相关性,但效果并不稳定,也会受到市场状况影响。
我的中期选股逻辑: 优先选择行业景气正在改善、企业盈利预测不断上修、股价趋势已经形成但估值尚未透支未来增长的公司。 这个周期,我不会单纯因为一家公司股价跌了30%就认为它值得买入,也不会因为它已经涨了30%就直接排除。
四、6—24个月:中长期价值与成长投资
核心:盈利 + 行业竞争优势 + 估值,共70%
对这个周期,我最关注的问题是: 两年以后,这家公司的盈利能力能提高多少?今天的股价又为这种增长付出了多大代价?
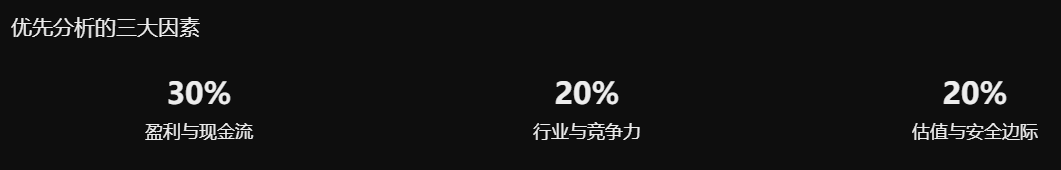
优先分析的三大因素
30% · 盈利与现金流
20% · 行业与竞争力
20% · 估值与安全边际
长期持有尤其容易忽视估值变化的影响。 用一个简化的市盈率模型来说明:
text
股价 \approx 每股收益(EPS)\times 市盈率(PE)假设买入时一家公司EPS为10元、市盈率30倍,股价为300元。 两年后EPS增长50%,达到15元,但市场给予的市盈率从30倍降至20倍。 那么:
text
15\times20=300元企业盈利增长了50%,股价却没有上涨。 这说明:买到好公司和以好价格买入,是两个不同的问题。 不过,6—24个月仍然不是足够长的价值回归周期。Vanguard的研究也指出,估值对短期及中期收益的预测能力较弱,估值向长期合理水平回归通常需要更长时间。
因此,我给估值20%的权重,主要是为了控制买入价格和未来回报风险,而不是认为估值便宜就一定会在两年内上涨。
五、A股、港股、美股的权重还需要调整
以上是通用分析模型,实际应用时我会进一步区别市场结构。
| 投资市场 | 周内短线 | 1—6个月 | 6—24个月 |
|---|---|---|---|
| A股 | 题材催化、板块情绪、资金博弈 | 政策方向、行业轮动、业绩预期 | 盈利质量、行业地位、估值 |
| 港股 | 流动性、南向资金、外围消息 | 企业盈利、美元利率、资金偏好 | 现金流、估值、分红、资产负债表 |
| 美股 | 财报、突发消息、交易仓位 | EPS预期修正、美联储政策、行业趋势 | 盈利增长、竞争壁垒、估值 |
这只是各市场常见的研究侧重,并不意味着所有股票都符合相同规律。 例如,A股小市值题材股的短期驱动力,与A股大型银行的驱动力就可能完全不同。美股的生物科技公司也可能因为一项关键临床试验,在一天内发生足以改变长期估值的变化。 因此,研究权重还需要根据股票类型、市场阶段动态调整。
六、如果让我亲自建立股票分析系统
我不会使用一套指标同时预测三种投资周期,而会建立三个独立模型:
模型A:短线交易系统
1—5个交易日
重点输出:事件强度、订单与流动性、板块相对强度、交易位置、交易成本。 目标:识别有催化、有流动性、风险收益比合理的短期机会。
模型B:中期趋势系统
1—6个月
重点输出:盈利预测修正、行业景气变化、市场趋势、宏观敏感度。 目标:识别盈利预期不断改善、趋势持续得到验证的公司。
模型C:中长期基本面系统
6—24个月
重点输出:未来盈利与自由现金流、行业竞争力、合理估值区间、负债风险。 目标:寻找未来盈利能力改善、当前价格具有足够安全边际的公司。
三个模型都应该设置独立的风险控制,包括最大仓位、流动性门槛、可承受回撤、交易成本和预期失效条件。任何基本面造假、重大偿债危机或无法正常退出的风险,都不应该仅靠综合评分抵消。 此外,模型需要用历史数据进行滚动回测和样本外验证,考虑滑点、手续费以及信息实际公布的时点,不能简单依靠人为权重就假设具有预测优势。
我的最终结论
如果三个投资周期只能各选出一个最值得优先研究的因素,我的选择是:
| 持有周期 | 第一优先因素 | 核心判断 |
|---|---|---|
| 周内短线 | 事件驱动下的交易供需失衡 | 是否有足够的新增买盘承接 |
| 1—6个月 | 盈利预期持续修正 | 未来利润是否不断超出原有预期 |
| 6—24个月 | 可持续盈利增长与买入估值的匹配 | 增长能否兑现,价格是否合理 |
我还想强调一点:这些因素决定的是研究优先级,而不是保证股价上涨的确定性。尤其是短线,高权重因素即使判断正确,也不代表下一笔交易一定盈利。